
Cómo dividir tus gastos entre fijos, variables y de ocio


- Clasificar tus gastos en fijos, variables y de ocio te ayuda a saber a dónde se va tu dinero.
- Incluye ejemplos claros y porcentajes de referencia para repartir tu ingreso.
- Puedes clasificar tus gastos mensuales en unos 30 minutos con un ejercicio práctico.
- Incluye tus compras a plazos con APLAZO dentro de tu presupuesto para tomar mejores decisiones.
Aprender cómo dividir tus gastos es uno de los primeros pasos para organizar mejor tu dinero. La renta, la despensa y una salida al cine tienen un impacto distinto en tu presupuesto, aunque todo se pague desde la misma cuenta.
Cuando separas tus gastos entre fijos, variables y de ocio, puedes identificar cuánto necesitas para cubrir lo indispensable, cuánto depende de tu consumo y en qué tienes mayor margen para ajustar.
En corto
- Gastos fijos: compromisos recurrentes cuyo monto conoces con anticipación.
- Gastos variables: necesidades frecuentes cuyo costo cambia según tu consumo.
- Gastos de ocio: actividades y compras que disfrutas, pero que no son indispensables.
¿Por qué es importante clasificar tus gastos?
Tratar todos los movimientos de tu cuenta como si fueran iguales dificulta saber dónde se está yendo tu dinero. En cambio, clasificar tus gastos mensuales te permite tomar decisiones basadas en información concreta.
Te da mayor control
Al sumar cada categoría puedes detectar qué parte de tu ingreso absorbe más dinero. Tal vez descubras que tus gastos fijos son demasiado altos o que las pequeñas compras de ocio están representando más de lo que imaginabas.
Te ayuda a establecer prioridades
No todos los tipos de gastos personales tienen la misma urgencia. La renta y la alimentación deben considerarse antes que una suscripción de entretenimiento o una salida de fin de semana.
Facilita la creación de un presupuesto
Un presupuesto útil no solo compara cuánto ganas con cuánto gastas. También muestra qué parte de tus ingresos está comprometida, cuál puede cambiar cada mes y dónde tienes espacio para ahorrar.
Te prepara para los imprevistos
Conocer el total de tus gastos esenciales te ayuda a calcular cuánto necesitarías para cubrir uno o varios meses en caso de una emergencia o una reducción temporal de ingresos.
Los tres tipos de gastos personales
1. Gastos fijos
Los gastos fijos son pagos recurrentes que debes cubrir en fechas determinadas y cuyo monto suele ser igual o mantenerse dentro de un rango predecible.
Sus características principales son:
- Tienen una frecuencia definida, como semanal, quincenal, mensual o anual.
- El monto cambia poco entre un periodo y otro.
- Son difíciles de eliminar inmediatamente.
- Suelen estar relacionados con contratos, servicios o compromisos financieros.
Ejemplos de gastos fijos:
- Renta o hipoteca.
- Colegiaturas.
- Seguros.
- Internet y telefonía.
- Mensualidades de créditos.
- Suscripciones.
- Cuotas de una compra a plazos.
Algunos pagos no ocurren todos los meses, pero siguen siendo fijos. Por ejemplo, si pagas un seguro de $12,000 al año, puedes separar $1,000 mensuales para que la fecha de pago no desajuste tu presupuesto.
2. Gastos variables
Los gastos variables cubren necesidades frecuentes, pero su monto cambia según tu consumo, las circunstancias del mes o los precios de los productos y servicios.
Sus características principales son:
- No cuestan exactamente lo mismo en cada periodo.
- Pueden aumentar o disminuir con cambios de hábitos.
- Muchos son necesarios, aunque exista margen para ajustarlos.
- Requieren una estimación basada en meses anteriores.
Ejemplos de gastos variables:
- Despensa.
- Gasolina o transporte.
- Consumo de agua, luz o gas.
- Medicamentos y consultas ocasionales.
- Productos de limpieza e higiene.
- Ropa necesaria.
- Mantenimiento del hogar o del automóvil.
Para presupuestarlos, revisa cuánto gastaste durante los últimos tres meses y calcula un promedio. También puedes agregar un pequeño margen para cubrir aumentos inesperados.
3. Gastos de ocio
Los gastos de ocio están relacionados con entretenimiento, gustos personales, descanso y experiencias. No son indispensables para cubrir tus necesidades básicas, pero pueden formar parte de una vida equilibrada cuando se planean correctamente.
Algunos ejemplos son:
- Restaurantes, cafés y bares.
- Cine, conciertos y espectáculos.
- Viajes y escapadas.
- Compras de ropa por gusto.
- Tecnología y accesorios.
- Videojuegos, coleccionables y hobbies.
- Plataformas de entretenimiento.
El objetivo no es eliminar por completo los gastos de ocio. Separarlos te permite disfrutarlos sin poner en riesgo el dinero destinado a tus necesidades, ahorros y compromisos.
Tabla de gastos fijos, variables y de ocio
- Fijos — Cómo identificarla: Se pagan regularmente y su monto es predecible. Ejemplos: Renta, seguros, colegiaturas y mensualidades. Capacidad de ajuste: Baja a corto plazo.
- Variables — Cómo identificarla: Son necesarios, pero su monto cambia según el consumo. Ejemplos: Despensa, transporte, servicios y medicamentos. Capacidad de ajuste: Media.
- Ocio — Cómo identificarla: Se destinan al entretenimiento y los gustos personales. Ejemplos: Restaurantes, viajes, conciertos y hobbies. Capacidad de ajuste: Alta.
Cómo saber a qué categoría pertenece un gasto
Algunos gastos pueden parecer similares o cambiar de categoría según su propósito. Para clasificarlos, hazte estas preguntas:
- ¿Debo pagarlo en una fecha determinada? Probablemente sea un gasto fijo.
- ¿Lo necesito, pero el monto depende de cuánto consuma? Es un gasto variable.
- ¿Podría suspenderlo temporalmente sin afectar una necesidad básica? Puede considerarse un gasto de ocio.
Ejemplo práctico
El internet de casa suele ser un gasto fijo porque pagas una tarifa recurrente. Una plataforma de películas es un gasto de ocio, aunque también tenga un cobro mensual. La frecuencia de pago importa, pero la finalidad del gasto también.
¿Cuánto destinar a cada tipo de gasto?
No existe una distribución que funcione para todas las personas. Tus porcentajes dependerán de tu ingreso, ciudad, vivienda, responsabilidades y objetivos financieros.
El método 50/30/20 puede servir como punto de partida:
- 50% para necesidades: gastos fijos y variables indispensables.
- 30% para gustos personales: ocio, entretenimiento y compras no esenciales.
- 20% para ahorro y pago de deudas: fondo de emergencia, inversiones y reducción de compromisos financieros.
Estos porcentajes son una referencia, no una regla estricta. Una persona que paga una renta elevada podría destinar más del 50% a necesidades, mientras que alguien que comparte vivienda podría tener mayor capacidad de ahorro.
Consulta nuestra guía sobre el método 50/30/20 para administrar tu dinero y adapta la distribución a tus posibilidades.
Compra hoy y paga a plazos
Antes de sumar una compra a tu presupuesto, revisa cuánto tendrás que pagar en cada periodo y confirma que puedas cubrirlo junto con tus demás gastos.
Cómo clasificar tus gastos mensuales en 30 minutos
- Reúne tus movimientos del último mes
- Consulta tu estado de cuenta bancario, los movimientos de tus tarjetas y cualquier pago hecho en efectivo. El objetivo es tener una visión completa.
- Crea tres categorías
- Abre una hoja de cálculo o toma una libreta y crea tres columnas: gastos fijos, gastos variables y gastos de ocio.
- Clasifica cada movimiento
- Revisa uno por uno y colócalo en la categoría correspondiente. Cuando un gasto sea difícil de clasificar, considera si era necesario, recurrente o prescindible.
- Suma cada columna
- Calcula cuánto gastaste en cada categoría. Este paso te mostrará qué tipo de gasto está absorbiendo una mayor parte de tu ingreso.
- Calcula el porcentaje
- Divide el total de cada categoría entre tu ingreso mensual y multiplica el resultado por 100.
- Define un ajuste concreto
- Elige una o dos acciones para el siguiente mes. Por ejemplo, cancelar una suscripción, establecer un límite para restaurantes o separar con anticipación un pago anual.
Lo más importante
Clasificar tus gastos una sola vez te da información útil. Hacerlo cada mes te permite detectar cambios, medir tus avances y corregir antes de que una categoría se salga de control.
Errores comunes al organizar los gastos
Confundir los gastos variables con los de ocio
La despensa es variable porque es necesaria, aunque su monto cambie. Un café fuera de casa o un antojo pueden entrar en ocio. Diferenciar el propósito evita recortar gastos esenciales por error.
Clasificar todos los pagos recurrentes como fijos
Que un servicio se cobre cada mes no significa que sea indispensable. Una plataforma de entretenimiento puede ser recurrente y seguir perteneciendo a la categoría de ocio.
Olvidar los gastos anuales o semestrales
Seguros, mantenimiento, inscripciones y otros pagos poco frecuentes deben formar parte de tu presupuesto. Divide el total entre los meses que faltan para pagarlo y separa esa cantidad periódicamente.
No revisar las compras pequeñas
Los gastos de montos bajos pueden parecer irrelevantes de manera individual, pero al sumarlos suelen representar una parte importante del presupuesto.
Crear categorías demasiado rígidas
Una misma compra puede tener una clasificación distinta según el contexto. Comprar zapatos para reemplazar un par dañado puede ser una necesidad variable; comprar otro par por gusto puede ser ocio.
Cómo incluir tus compras con APLAZO en el presupuesto
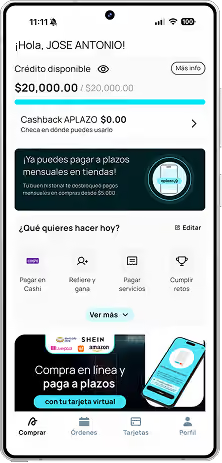
Cuando eliges pagar a plazos con APLAZO, las cuotas programadas deben registrarse como un compromiso fijo durante el tiempo que dure tu plan.
Al conocer cuánto pagarás y en qué fechas, puedes incorporarlo a tus gastos quincenales. Esto ayuda a evitar que una compra represente un desembolso demasiado alto en un solo momento.
Antes de hacer una nueva compra, considera estos pasos:
- Suma las cuotas que ya tienes activas.
- Revisa cuánto dinero tendrás disponible en las próximas quincenas.
- Considera tus gastos esenciales y metas de ahorro.
- Elige un monto que puedas cubrir sin desajustar las demás categorías.
Pagar a plazos puede ayudarte a distribuir mejor una compra, siempre que las cuotas formen parte de tu presupuesto desde el principio.
Organiza tus gastos para tomar mejores decisiones
Dividir tus gastos en fijos, variables y de ocio te ayuda a entender cómo se distribuye tu ingreso y qué cambios pueden tener un mayor impacto en tus finanzas.
Empieza con los movimientos del último mes, calcula el total de cada categoría y define un ajuste que puedas mantener. Con una revisión periódica será más sencillo planear compras, ahorrar y evitar que tus compromisos superen tu capacidad de pago.
Encuentra más herramientas y consejos en el blog de educación financiera de APLAZO.
Elige el siguiente paso
Organiza tus compras y considera cada cuota dentro de tu presupuesto. También puedes ofrecer APLAZO en tu negocio para brindar una experiencia de pago más flexible.