
Crédito simple: qué es, cómo funciona y cuándo conviene usarlo


- Un crédito simple es un préstamo de monto fijo que recibes una sola vez y pagas en un plazo definido.
- Conoce sus características, ventajas y desventajas, con un ejemplo práctico.
- Descubre en qué se diferencia del crédito revolvente y cuándo puede convenirte.
- Compara el crédito simple con pagar a plazos con APLAZO para elegir la opción que mejor se adapta a ti.
Cuando se habla de crédito en México, muchas personas piensan primero en una tarjeta de crédito. Pero existe otro tipo de financiamiento muy común, estructurado y fácil de entender: el crédito simple.
Un crédito simple sirve para recibir una cantidad fija de dinero una sola vez y pagarla durante un plazo definido. Es el tipo de crédito que suele estar detrás de productos como hipotecas, créditos automotrices, préstamos personales, créditos educativos o financiamientos para negocios.
En esta guía te explicamos qué es el crédito simple, cómo funciona, en qué se diferencia del crédito revolvente y cuándo puede convenirte.
En corto: qué es un crédito simple
Un crédito simple es un préstamo de monto fijo que recibes una sola vez y pagas en pagos periódicos durante un plazo definido. Cuando terminas de pagar, el crédito se cierra.
La idea es sencilla: pides una cantidad, la recibes, la pagas conforme al calendario acordado y el crédito termina. No se renueva automáticamente y no funciona como una línea disponible que vuelve a liberarse cada vez que pagas.
Características principales del crédito simple
- Monto fijo definido desde el inicio.
- Plazo específico, por ejemplo 12, 24, 36 o 60 meses.
- Pagos periódicos establecidos en el contrato.
- Tasa de interés acordada al contratar.
- Calendario de pagos claro.
- Cierre del crédito al liquidar el total.
Cómo funciona un crédito simple paso a paso
El funcionamiento del crédito simple es directo. Antes de aceptar, lo más importante es entender cuánto vas a recibir, cuánto pagarás en total y durante cuánto tiempo.
- Solicitas el crédito ante una institución financiera.
- La institución revisa tu historial crediticio, ingresos y capacidad de pago.
- Si aprueban tu solicitud, te presentan el monto, la tasa, el plazo y el calendario de pagos.
- Firmas el contrato con las condiciones acordadas.
- Recibes el dinero en una sola exhibición.
- Pagas conforme al calendario establecido.
- Cuando liquidas el total, el crédito queda cerrado.
Tip APLAZO: antes de contratar cualquier crédito, revisa el costo total, no solo el pago mensual. Un pago pequeño puede parecer cómodo, pero el plazo y los intereses cambian el costo final.
Ejemplo de crédito simple
Imagina que solicitas un crédito personal de $60,000 pesos a 24 meses, con una tasa de interés anual del 25%.
- Concepto: Monto recibido Ejemplo: $60,000 pesos
- Concepto: Plazo Ejemplo: 24 meses
- Concepto: Pago mensual aproximado Ejemplo: $3,200 pesos
- Concepto: Total aproximado a pagar Ejemplo: $76,800 pesos
- Concepto: Qué pasa al finalizar Ejemplo: El crédito queda liquidado y cerrado
La principal ventaja de este modelo es la previsibilidad: puedes saber desde el inicio cuánto pagarás y cuándo terminarás.
Diferencia entre crédito simple y crédito revolvente
El crédito simple y el crédito revolvente no funcionan igual. La diferencia clave está en cómo se usa el dinero y qué pasa cuando pagas.
- Uso del monto — Crédito simple: Un solo desembolso. Crédito revolvente: Puedes usarlo varias veces hasta el límite aprobado.
- Renovación — Crédito simple: No se renueva al pagar. Crédito revolvente: El monto disponible se libera conforme pagas.
- Plazo — Crédito simple: Definido desde el inicio. Crédito revolvente: Puede mantenerse abierto por tiempo indefinido.
- Pagos — Crédito simple: Programados y con calendario. Crédito revolvente: Variables según el saldo y el uso.
- Ejemplos — Crédito simple: Hipoteca, crédito automotriz, préstamo personal. Crédito revolvente: Tarjeta de crédito o línea de crédito.
Si quieres entender mejor este segundo modelo, lee nuestra guía sobre crédito revolvente.
Ejemplos de crédito simple
Aunque no siempre se presente con ese nombre, muchos productos financieros funcionan como crédito simple.
Crédito hipotecario
Sirve para financiar la compra de una casa o departamento. Se paga durante varios años y, al liquidarlo, la deuda queda cerrada.
Crédito automotriz
Ayuda a financiar un auto. Normalmente se paga durante 3, 4 o 5 años, y el vehículo puede funcionar como garantía.
Crédito personal
Una institución te presta una cantidad fija y la pagas durante un plazo determinado. Puede servir para gastos planeados, remodelaciones o emergencias.
Crédito de nómina
Es parecido al crédito personal, pero el pago suele descontarse directamente del sueldo.
Crédito educativo
Ayuda a financiar estudios universitarios, posgrados o programas de formación.
Crédito empresarial de monto fijo
Puede servir para comprar equipo, invertir en inventario, renovar un local o impulsar capital de trabajo.
Ventajas del crédito simple
- Da claridad sobre el monto, plazo y calendario de pagos.
- Ayuda a planear mejor porque sabes cuándo termina.
- Funciona bien para metas grandes y específicas.
- Reduce la tentación de seguir usando una línea abierta.
- Puede tener condiciones más convenientes cuando existe una garantía.
Desventajas del crédito simple
- Implica un compromiso durante meses o años.
- No siempre permite modificar fácilmente el plazo o el monto.
- Puede pedir comprobantes de ingresos, buen historial o garantías.
- Algunas instituciones pueden cobrar cargos por liquidar antes de tiempo.
- Si te atrasas, puede afectar tu historial crediticio.
Cuándo conviene un crédito simple
Un crédito simple puede convenirte cuando necesitas financiar una meta clara y de monto alto. Por ejemplo, una casa, un auto, estudios, una remodelación grande o una inversión para tu negocio.
También puede ser útil cuando quieres tener pagos programados y saber desde el inicio cuánto tiempo durará el compromiso.
Lo más importante: el crédito simple conviene cuando el monto, el plazo y el propósito justifican asumir una deuda estructurada.
Crédito simple vs. pagar a plazos con APLAZO
No todas las compras necesitan el mismo tipo de financiamiento. Para elegir mejor, piensa en el tamaño de la compra, el plazo que necesitas y qué tan rápido quieres resolverla.
- Casa, auto o estudios — Qué puede convenir: Crédito simple. Por qué: Son montos grandes y compromisos de largo plazo.
- Electrodomésticos, muebles o tecnología — Qué puede convenir: Crédito simple o pagos a plazos. Por qué: Depende del monto, tu presupuesto y el plazo que prefieras.
- Ropa, regalos, gadgets, viajes o compras planeadas — Qué puede convenir: APLAZO. Por qué: Puedes comprar hoy y pagar a plazos con pagos quincenales claros.
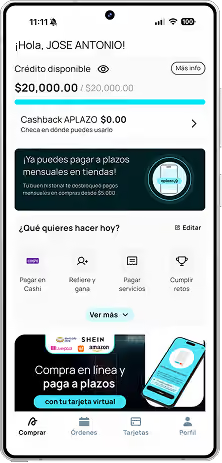
Con APLAZO puedes dividir compras específicas en 3, 5 u 8 quincenas, sin tarjeta de crédito tradicional y con claridad desde el inicio. Así puedes organizar mejor tus compras sin pagar todo de jalón.
Compra hoy y paga a plazos con APLAZO
Conclusión
El crédito simple es una herramienta útil cuando necesitas financiar una meta concreta, con monto fijo, plazo definido y pagos programados. Puede darte claridad y estructura, pero también exige compromiso y planeación.
Antes de contratar uno, revisa el costo total, compara opciones y confirma que el pago cabe cómodamente en tu presupuesto.
Y si lo que buscas es organizar compras específicas sin pagar todo de jalón, APLAZO puede ayudarte a comprar hoy y pagar a plazos en miles de tiendas.
También puedes explorar más contenidos en el blog de educación financiera de APLAZO.