
Todo lo que necesitas saber sobre la línea de crédito

- Una línea de crédito es un monto máximo aprobado que puedes usar total o parcialmente.
- Conforme pagas el saldo, recuperas disponibilidad para usarla de nuevo.
- Conoce sus ventajas, desventajas y diferencias frente a otros tipos de crédito.
- Compara una línea de crédito con los pagos a plazos de APLAZO para elegir con claridad.
Educación financiera
Una línea de crédito te permite disponer de una cantidad aprobada cuando la necesitas y pagar únicamente por el monto ocupado. Aquí te explicamos cómo funciona, qué debes revisar y en qué se diferencia de otras opciones.
En corto
Una línea de crédito es un monto máximo aprobado que puedes ocupar total o parcialmente. Conforme pagas el saldo, recuperas disponibilidad para futuras necesidades. Sus costos, comisiones y condiciones dependen de cada institución.
Compra hoy y paga a plazos con condiciones claras desde el inicio.
¿Qué es una línea de crédito?
Una línea de crédito es un producto financiero que te da acceso a un monto máximo aprobado. Puedes disponer de una parte o de todo el dinero, siempre dentro del límite asignado.
A diferencia de un crédito que entrega una cantidad fija desde el inicio, la línea de crédito permanece disponible durante la vigencia del contrato. Cuando pagas el saldo ocupado, esa cantidad puede quedar libre para que la vuelvas a usar.
Un ejemplo sencillo
Imagina que una institución te aprueba una línea de crédito de $80,000 MXN. Si ocupas $20,000 MXN, todavía tendrás $60,000 MXN disponibles. Cuando pagues los $20,000 MXN, tu disponibilidad puede volver a ser de hasta $80,000 MXN, según las condiciones del contrato.
Características principales
- Tiene un límite máximo aprobado.
- Puedes disponer del monto según tus necesidades.
- Los costos suelen calcularse sobre la cantidad ocupada.
- La disponibilidad puede recuperarse conforme pagas.
- El contrato establece tasas, comisiones, fechas y vigencia.
¿Cómo funciona una línea de crédito?
El proceso puede cambiar entre instituciones, pero normalmente sigue estos pasos:
- Solicitas la línea.
La institución revisa información como ingresos, capacidad de pago e historial financiero. - Recibes una propuesta.
Si la solicitud avanza, conocerás el límite aprobado, la tasa, las comisiones, la vigencia y las reglas de pago. - Dispones del monto.
Puedes ocupar una parte o el total de la línea, sin exceder el límite disponible. - Pagas el saldo ocupado.
Los pagos reducen tu deuda y pueden liberar nuevamente una parte del monto. - Renuevas o cierras el contrato.
Al terminar la vigencia, la institución puede ofrecer una renovación o solicitar que liquides cualquier saldo pendiente.
Lo más importante
Antes de aceptar, revisa el costo total, la forma de pago, las comisiones, la tasa aplicable y qué sucede si te atrasas.
Ejemplo de una línea de crédito
Un negocio cuenta con una línea de crédito de $100,000 MXN para atender gastos variables durante el año.
- En enero ocupa $30,000 MXN para reparar equipo. Quedan $70,000 MXN disponibles.
- En marzo paga los $30,000 MXN. La disponibilidad puede regresar a $100,000 MXN.
- En junio ocupa $50,000 MXN para comprar inventario antes de una temporada alta.
- Durante ese periodo, los costos se calculan de acuerdo con el saldo ocupado y las condiciones contratadas.
Este ejemplo muestra por qué una línea de crédito puede ayudar a administrar necesidades que cambian con el tiempo. La clave está en contar con un plan para pagar cada disposición.
Ventajas y desventajas de una línea de crédito
- Ventajas: Acceso flexible a una cantidad aprobada. Aspectos por considerar: Puede incluir tasas y comisiones elevadas.
- Ventajas: Pagas con base en el monto ocupado. Aspectos por considerar: El saldo puede crecer si la ocupas de forma constante.
- Ventajas: La disponibilidad puede renovarse al pagar. Aspectos por considerar: La aprobación depende del perfil y las políticas de cada institución.
- Ventajas: Puede servir como respaldo ante gastos variables. Aspectos por considerar: Las condiciones pueden cambiar al renovar el contrato.
Tip para cuidar tus finanzas
Define para qué ocuparás la línea, cuánto puedes pagar al mes y en qué fecha planeas liquidar cada disposición. Tener acceso al dinero puede ser útil; contar con un plan de pago hace la diferencia.
Línea de crédito vs. otros tipos de crédito
Cada herramienta resuelve una necesidad distinta. Esta tabla te ayuda a comparar sus características generales:
- Uso — Línea de crédito: Varias disposiciones hasta el límite. Crédito simple: Una cantidad fija. Tarjeta de crédito: Compras y disposiciones dentro del límite. Pagos a plazos con APLAZO: Una compra específica.
- Disponibilidad — Línea de crédito: Se recupera conforme pagas. Crédito simple: Termina al liquidar el crédito. Tarjeta de crédito: Se recupera conforme pagas. Pagos a plazos con APLAZO: Se define para cada compra aprobada.
- Pagos — Línea de crédito: Dependen del saldo y el contrato. Crédito simple: Calendario fijo desde el inicio. Tarjeta de crédito: Pago mínimo, pago total u otras opciones. Pagos a plazos con APLAZO: Plan y costo visibles antes de confirmar.
- Puede convenir para — Línea de crédito: Liquidez o gastos variables. Crédito simple: Metas con monto y plazo definidos. Tarjeta de crédito: Compras frecuentes y pagos cotidianos. Pagos a plazos con APLAZO: Comprar hoy y pagar a plazos.
También puedes conocer más sobre el crédito simple y el crédito revolvente.
¿Tienes un negocio?
Ofrece pagos flexibles para reducir fricción en la compra, atraer más clientes y aumentar el ticket promedio.
¿Cuándo puede convenir una línea de crédito?
Puede ser una opción cuando necesitas acceso flexible a dinero y ya tienes claridad sobre cómo lo vas a pagar.
- Para atender imprevistos: como reparaciones o gastos urgentes.
- Para administrar ingresos variables: especialmente en negocios con temporadas altas y bajas.
- Para aprovechar una oportunidad: cuando el beneficio esperado supera el costo del crédito.
- Como respaldo financiero: siempre que conozcas las comisiones por mantenerla disponible.
¿Cuándo conviene pensarlo dos veces?
- Cuando planeas ocuparla para gastos cotidianos sin una fecha clara de pago.
- Cuando el pago mensual podría afectar gastos esenciales.
- Cuando desconoces la tasa, las comisiones o las consecuencias de un atraso.
- Cuando otra opción ofrece un costo total menor para la misma necesidad.
Línea de crédito vs. pagos a plazos: ¿cuál elegir?
Una línea de crédito y una solución de pagos a plazos cumplen funciones diferentes.
La línea de crédito puede darte liquidez para distintos gastos. Tú decides cuánto disponer dentro del límite aprobado y pagas según las condiciones del contrato.
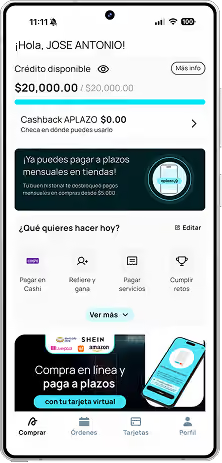
APLAZO se enfoca en compras específicas. Puedes elegir productos en marcas participantes, revisar tu plan antes de confirmar y pagar a plazos desde la app.
Elige según tu objetivo
- Necesitas dinero para diferentes gastos: compara opciones de línea de crédito.
- Quieres comprar un producto específico sin pagar de jalón: revisa las opciones de APLAZO.
- Buscas cuidar tu presupuesto: compara el costo total y el calendario de pagos antes de decidir.
Conclusión
Una línea de crédito puede darte flexibilidad para atender gastos variables, imprevistos u oportunidades. Su principal ventaja es que puedes ocupar solo una parte del monto aprobado y recuperar disponibilidad conforme pagas.
Antes de contratar, revisa cuánto terminarás pagando, define un plan para liquidar el saldo y compara alternativas. Para una compra específica, APLAZO te permite comprar hoy y pagar a plazos con un plan claro antes de confirmar.
No pagues de jalón, págalo a plazos
Explora opciones para comprar a tu ritmo desde la app de APLAZO.
¿Tienes un negocio? Integra APLAZO
Encuentra más contenidos en el blog de educación financiera de APLAZO.