
Qué es CoDi y cómo funciona en México


- CoDi es una plataforma desarrollada por Banco de México para facilitar pagos y cobros mediante transferencias electrónicas.
- Puede usar códigos QR, tecnología NFC y mensajes de cobro enviados por internet.
- Al aceptar una solicitud de cobro, se genera una transferencia electrónica que puede procesarse mediante SPEI o dentro de la misma institución.
- CoDi funciona bajo un esquema disponible las 24 horas, todos los días, y Banco de México lo establece como un servicio sin costo por su uso.
- CoDi sirve para transferir fondos disponibles; pagar a plazos responde a una necesidad diferente.
CoDi permite pagar y cobrar desde dispositivos móviles mediante transferencias electrónicas. Fue desarrollado por Banco de México y forma parte de la infraestructura de pagos del país, por lo que puede encontrarse en aplicaciones de instituciones financieras y otras soluciones habilitadas para operar con este esquema. Banco de México
Entender cómo funciona te ayuda a saber qué necesitas para usarlo, qué ocurre cuando autorizas un pago y en qué se diferencia de otras alternativas digitales, como pagar una compra a plazos.
Qué es CoDi
CoDi significa Cobro Digital. Es una plataforma desarrollada por Banco de México para facilitar operaciones de pago y cobro mediante transferencias electrónicas desde dispositivos móviles. Banco de México
El esquema puede utilizar:
- Códigos QR, que contienen la información necesaria para generar una solicitud de cobro.
- NFC, una tecnología que permite intercambiar información acercando dos dispositivos compatibles.
- Mensajes por internet, mediante los cuales una solicitud de pago puede enviarse directamente al dispositivo de la persona que pagará. Banco de México
La operación comienza con un mensaje de cobro. Cuando la persona revisa y acepta esa solicitud, se genera una transferencia electrónica que puede procesarse mediante SPEI o dentro de la misma institución financiera. Banco de México
Si además buscas una alternativa para organizar determinadas compras en distintos pagos, puedes conocer cómo funciona APLAZO y revisar las condiciones disponibles para cada operación.
Descarga la app de APLAZO
https://aplazo.go.link/8qzPx
Cómo funciona CoDi para pagar
Banco de México describe un proceso sencillo para hacer un pago con CoDi desde la app de una institución financiera. Banco de México
De manera general:
- Abre la app de tu institución financiera.
- Localiza la sección de CoDi.
- Recibe o escanea la solicitud de cobro mediante QR o, cuando sea compatible, NFC.
- Revisa los datos de la operación.
- Confirma que el nombre de quien recibirá el dinero, el monto y el concepto sean correctos.
- Autoriza el pago con el método de autenticación solicitado por tu institución, como NIP, huella, reconocimiento facial o token.
- Consulta la confirmación de la operación.
Una vez autorizado el cobro, se genera la transferencia y tanto quien paga como quien recibe pueden obtener una notificación de que la operación se completó. Banco de México
Cómo funciona CoDi para cobrar
Para cobrar, primero se genera un mensaje con los datos de la operación.
Banco de México contempla diferentes formas de hacerlo. El vendedor puede generar la solicitud desde:
- La aplicación de su institución financiera.
- La aplicación CoDi Banxico.
- Una aplicación de un tercero registrado para generar mensajes de cobro CoDi. Banco de México
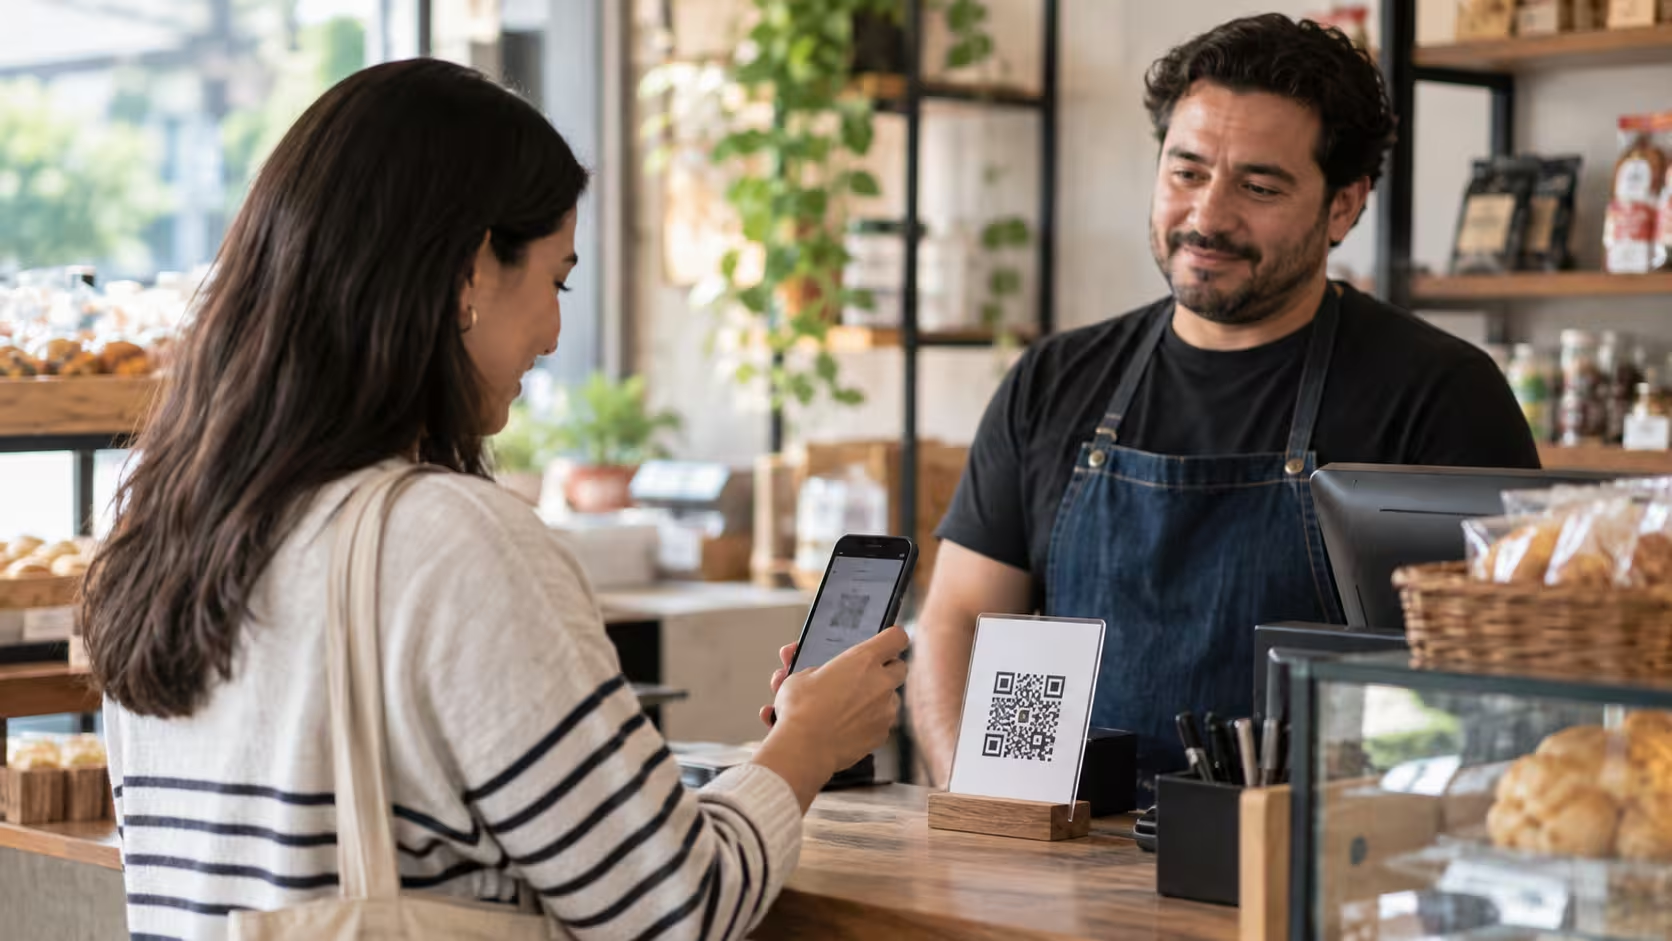
Una forma común es generar un código QR con el monto y la información del cobro. La persona que pagará lo escanea o recibe la imagen, revisa los datos y autoriza la operación desde su aplicación. CoDi
Después de completarse la transferencia, ambas partes reciben la confirmación correspondiente.
Qué necesitas para usar CoDi
Lo que necesitas depende de si quieres pagar o cobrar.
Para pagar, Banco de México indica que debes hacerlo desde la aplicación móvil de una institución financiera habilitada para CoDi y completar el proceso de enrolamiento que corresponda. Banco de México
Para cobrar, existen más alternativas: además de las aplicaciones de instituciones financieras, Banco de México contempla su propia aplicación para generar mensajes de cobro y soluciones de terceros registrados. Banco de México
También necesitas un dispositivo móvil y conexión a internet para intercambiar la información necesaria y completar la operación.
La disponibilidad puede variar entre instituciones. Banco de México mantiene una lista de participantes y su estado de implementación; su página de avances fue actualizada el 10 de julio de 2026. Banco de México
Cuánto cuesta usar CoDi
Banco de México define CoDi como un esquema para hacer pagos y cobros sin costo por el uso de la plataforma. También señala que funciona las 24 horas del día, los siete días de la semana. Banco de México
Esto permite realizar la operación sin depender de horarios bancarios tradicionales.
Ventajas de CoDi
CoDi tiene varias características que pueden resultar útiles para personas y negocios.
Permite pagar desde el celular
Una operación puede iniciarse mediante un código QR, NFC o un mensaje de cobro, según la opción disponible.
Opera las 24 horas
El esquema de CoDi está diseñado para funcionar todos los días y a cualquier hora. Banco de México
No requiere efectivo
El pago se completa mediante una transferencia electrónica entre cuentas, por lo que no necesitas entregar dinero en efectivo.
No tiene costo por usar la plataforma
Banco de México establece que las operaciones CoDi se realizan bajo un esquema sin costo por su uso. Banco de México
La información se revisa antes de autorizar
Antes de completar el pago, la persona puede comprobar datos como el receptor, el monto y el concepto, y después autorizar la operación con el método de autenticación definido por su institución financiera. Banco de México
Qué debes considerar antes de usar CoDi
Aunque CoDi facilita los pagos digitales, hay algunos puntos que conviene tener claros.
La disponibilidad depende de la institución
Banco de México publica qué instituciones ofrecen CoDi y el estado de su implementación. Esta disponibilidad puede cambiar, por lo que conviene verificar la información directamente en la app y en los canales oficiales. Banco de México
Necesitas conexión
CoDi utiliza internet para intercambiar mensajes de cobro y completar las operaciones, por lo que necesitas conexión para usarlo. Banco de México
El pago se cubre mediante una transferencia
Cuando aceptas un cobro CoDi, se genera una transferencia electrónica. Esto significa que CoDi está pensado para mover fondos entre cuentas y no para distribuir por sí mismo el costo de una compra en distintos plazos. Banco de México
CoDi y BNPL: en qué se diferencian
Aunque CoDi y el modelo BNPL forman parte del ecosistema de pagos digitales, cumplen funciones diferentes.
CoDi sirve para pagar mediante una transferencia electrónica. La persona recibe una solicitud, revisa los datos, autoriza la operación y los fondos se transfieren.
BNPL, siglas de Buy Now, Pay Later, permite organizar el pago de determinadas compras en distintos plazos, de acuerdo con las condiciones del proveedor y de cada operación.
En APLAZO, por ejemplo, puedes pagar a plazos cuando esta opción esté disponible y según las condiciones aplicables a tu compra.
Si quieres conocer mejor este modelo, puedes consultar nuestra guía sobre compra ahora, paga a plazos y las tendencias de pagos digitales.
Compra ahora, paga a plazos y tendencias de pagos digitales
https://aplazo.mx/blog/comprar-a-plazos/compra-ahora-paga-despues-tendencias-pagos-digitales
Cuándo usar CoDi y cuándo pagar a plazos
CoDi puede ser una opción cuando ya tienes los fondos disponibles en una cuenta y quieres completar un pago mediante una transferencia digital.
Por ejemplo, puedes usarlo para:
- Pagar en un negocio que acepte CoDi.
- Cubrir una operación mediante un código QR.
- Enviar el pago solicitado por otra persona.
- Cobrar mediante una solicitud digital.
Pagar a plazos responde a otra necesidad: organizar el costo de una compra en distintos pagos cuando esa alternativa esté disponible.
La mejor opción dependerá de cómo quieras pagar y de las condiciones de cada operación.
CoDi para negocios
Para un negocio, CoDi puede ser una forma adicional de recibir pagos digitales.
Banco de México contempla que los comercios puedan generar mensajes de cobro mediante aplicaciones de instituciones financieras, la aplicación CoDi Banxico y soluciones de terceros registrados. Banco de México
Por otro lado, ofrecer pagos a plazos puede cubrir una necesidad distinta dentro de la experiencia de compra.
Si quieres conocer esta alternativa para tus clientes, revisa cómo integrar APLAZO en tu negocio.
Integra APLAZO en tu negocio
https://stn.aplazo.mx/ApqyvfQ
Qué revisar antes de autorizar un pago con CoDi
Banco de México recomienda verificar la información de la operación antes de aceptarla. Banco de México
Antes de confirmar, comprueba:
- El nombre de la persona o negocio que recibirá el pago.
- El monto.
- El concepto de la operación.
- Que la solicitud corresponda al pago que realmente quieres hacer.
Si no encuentras CoDi en tu aplicación, revisa que tengas la versión más reciente y consulta si tu institución aparece entre las participantes publicadas por Banco de México.