
Qué es la mora, qué significa ser moroso y cómo evitarla


- La mora comienza cuando un pago no se cubre dentro de la fecha acordada.
- Sus consecuencias dependen del producto financiero, el tiempo de atraso y las condiciones aplicables.
- Llevar un calendario, activar recordatorios y apartar el dinero ayuda a prevenir pagos vencidos.
- Ante un atraso, conviene revisar el saldo, contactar a la institución y preparar un plan realista.
La mora aparece cuando un pago no se cubre en la fecha acordada. Entender cuándo comienza, qué efectos puede tener y cómo actuar ante un atraso te ayuda a tomar decisiones con más claridad y a organizar mejor tus compromisos financieros.
Qué es la mora
La mora es el retraso en el pago de una deuda, cuota o compromiso que tenía una fecha límite establecida. En términos prácticos, ocurre cuando llega el vencimiento y el pago pendiente no se cubre según lo acordado.
Ser moroso significa estar en esa situación de atraso. El término describe el estado de un pago en un momento determinado y no define de forma permanente a una persona.
El impacto de la mora depende del producto financiero, del tiempo que dure el atraso y de las condiciones aplicables. Por eso conviene revisar el contrato, el calendario de pagos y cualquier aviso emitido por la institución.
Si buscas una opción para organizar tus compras y pagar a plazos de acuerdo con las condiciones disponibles para cada operación, conoce APLAZO desde la app.
Descarga la app de APLAZO
https://aplazo.go.link/8qzPx
Ejemplo de mora
Imagina que una tarjeta de crédito tiene como fecha límite de pago el día 20 de cada mes. Si el pago requerido no se cubre dentro de esa fecha, el compromiso queda vencido a partir del día siguiente.
Según el producto y sus condiciones, el atraso puede generar cargos adicionales, seguimiento de cobranza o un registro en el historial crediticio cuando la institución reporte esa información.
Este mismo principio puede aplicarse a préstamos, servicios, financiamientos y compras a plazos: existe una fecha acordada y el retraso comienza cuando esa fecha pasa sin que el pago se complete.
Qué consecuencias puede tener un pago atrasado
Las consecuencias no son iguales en todos los productos. Antes de asumir cuánto costará un atraso, revisa las condiciones específicas de tu crédito o servicio.
Entre los efectos más comunes se encuentran:
- Cargos adicionales. Pueden existir intereses moratorios, comisiones u otros costos establecidos en el contrato.
- Seguimiento de cobranza. La institución puede contactarte para informar el saldo pendiente y solicitar su regularización.
- Impacto en el historial crediticio. El atraso puede reflejarse en tu historial cuando la institución lo reporte a una Sociedad de Información Crediticia.
- Limitaciones para usar o solicitar crédito. Algunas instituciones pueden restringir temporalmente ciertos productos o considerar el atraso al evaluar futuras solicitudes.
La duración y la frecuencia también importan. Un atraso que se atiende pronto puede tener un efecto distinto al de varios pagos vencidos o una deuda que permanece sin resolver.
Cómo evitar caer en mora
Prevenir un atraso suele comenzar con una rutina sencilla de organización.
1. Anota todas tus fechas de pago
Reúne en un solo lugar las fechas, los montos estimados y la cuenta desde la que cubrirás cada compromiso. Puedes apoyarte en el calendario del celular, una hoja de cálculo o una libreta.
2. Activa recordatorios
Programa avisos unos días antes de cada vencimiento. Si tienes pagos automáticos, revisa que la cuenta asociada tenga fondos suficientes y que los datos del método de pago estén actualizados.
3. Deja margen en tu presupuesto
Apartar el dinero antes de la fecha límite reduce el riesgo de gastarlo en otra cosa. También ayuda tener un pequeño colchón para cubrir variaciones o imprevistos.
4. Revisa el costo de cada compromiso
Cuando el dinero no alcanza para cubrir todo, consulta las condiciones de cada deuda y contacta a las instituciones antes de decidir cómo organizar tus pagos.
No todos los atrasos generan el mismo costo ni ofrecen las mismas alternativas.
5. Comunícate antes del vencimiento
Si anticipas que tendrás dificultad para pagar, acércate a la institución. Pregunta qué opciones existen y solicita que cualquier acuerdo quede claro antes de aceptarlo.
Qué hacer si ya estás en mora
Un atraso se vuelve más difícil de manejar cuando se ignora. Para ordenar la situación:
- Confirma el saldo pendiente. Revisa cuánto debes, desde cuándo está vencido y qué cargos aparecen.
- Contacta a la institución. Pregunta por los canales oficiales qué alternativas están disponibles para tu caso.
- Aclara cómo se aplicará cualquier pago. Antes de cubrir una cantidad parcial, confirma cómo se distribuirá y qué saldo quedará pendiente.
- Haz un plan realista. Define cuánto puedes pagar y en qué fecha sin comprometer gastos esenciales.
- Evita tomar otro crédito sin revisar el costo total. Usar una deuda para cubrir otra puede aumentar la presión sobre tu presupuesto.
Guarda comprobantes, folios y acuerdos. Tener un registro facilita dar seguimiento si aparece alguna diferencia.
Cómo funciona un atraso con APLAZO
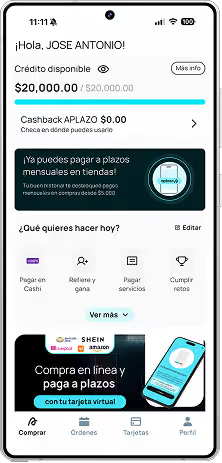
Con APLAZO, cada compra tiene un calendario de pagos y condiciones aplicables. Si uno de los pagos no se cubre en la fecha establecida, puede generarse un cargo por pago tardío según la información mostrada para esa operación.
Para saber exactamente qué está pendiente:
- Abre tu app de APLAZO.
- Revisa la compra y su calendario de pagos.
- Consulta el monto vencido y las opciones disponibles.
- Usa los canales oficiales de soporte si necesitas aclarar un cargo o explicar una dificultad de pago.
Antes de confirmar una compra, revisa las fechas, los montos y las condiciones disponibles. Así sabrás cuánto pagarás y cuándo corresponde cada pago.
Hábitos que ayudan a mantener tus pagos al corriente
No necesitas un sistema complicado. Una revisión breve cada semana puede ayudarte a detectar pagos próximos y ajustar tu presupuesto.
Prueba esta rutina:
- Revisa los vencimientos de los siguientes siete días.
- Aparta el dinero de los pagos prioritarios.
- Confirma que tus métodos de pago estén vigentes.
- Activa recordatorios antes de cada fecha.
- Atiende cualquier aviso de pago rechazado o pendiente.
Si tienes un negocio y quieres ofrecer una alternativa para que tus clientes paguen a plazos, conoce cómo integrar APLAZO.
Integra APLAZO en tu negocio
https://stn.aplazo.mx/ApqyvfQ
Qué revisar hoy
Abre tu calendario financiero y confirma tres datos de cada compromiso: fecha de vencimiento, monto esperado y método de pago. Con esa información puedes anticiparte a un atraso y actuar antes de que el pago quede vencido.

Preguntas Frecuentes
¿Cuánto tiempo tengo para pagar?

Tú decides: 1, 3, 5 u 8 quincenas. Eliges la opción que mejor se ajuste a tu presupuesto.
¿Dónde van mis compras con APLAZO?
Depende del tipo de compra. Si es esencial, va en necesidades. Si es personal, va en gustos.
¿Hay intereses o cargos extra?
No hay intereses sobre el monto de tu compra. Solo una comisión por servicio incluida en tus quincenas y mostrada desde el principio.
¿Qué pasa si no pago una quincena?
Se aplica un cargo por atraso previamente informado. A diferencia de una tarjeta, no hay intereses que sigan creciendo con el tiempo.
¿Qué pasa si me atraso en un pago?
Si te atrasas en un pago, se te cobrará un cargo por morosidad. Es importante que evites esto, ya que puede afectar tu historial crediticio, lo cual te puede cerrar puertas para futuros financiamientos.
¿Qué pasa si ya estoy pagando otras cosas?
La clave es revisar cuánto puedes pagar por quincena. Si el monto es claro y accesible, puedes combinarlo con otros compromisos sin desordenar tus finanzas.