Qué es la bancarización y cómo se relaciona con tu día a día


- La bancarización se relaciona con acceder y utilizar servicios bancarios.
- La inclusión financiera también considera otros productos, uso y calidad.
- Tener una cuenta puede facilitar pagos y registro de movimientos.
- Entiende qué aporta una cuenta bancaria y cómo alternativas como APLAZO pueden ayudarte a organizar el pago de tus compras.
Recibir una transferencia, guardar dinero en una cuenta o pagar desde el celular son actividades que conectan a muchas personas con el sistema financiero. Detrás de esa relación aparece una palabra frecuente: bancarización.
En términos sencillos, la bancarización es el proceso por el que personas y negocios acceden a los servicios bancarios y los utilizan. No consiste únicamente en tener una tarjeta guardada: también importa poder usar la cuenta de una manera útil y comprensible.
Bancarización e inclusión financiera: relacionadas, pero distintas
La bancarización suele enfocarse en la relación con los bancos. La inclusión financiera es más amplia: abarca acceso y uso de servicios como ahorro, crédito, seguros y retiro, junto con condiciones que permitan utilizarlos de manera adecuada.
Por eso, una persona puede tener una cuenta y seguir enfrentando barreras. Quizá no entiende sus cargos, no tiene una sucursal cercana o la app no funciona bien en su dispositivo. Abrir un producto es un paso; poder aprovecharlo es otro.
Qué puede cambiar al contar con una cuenta
Una cuenta puede permitir recibir ingresos, realizar transferencias y consultar un registro de movimientos. Ese registro ayuda a identificar pagos, comprobar operaciones y revisar cómo se distribuye el dinero.
La utilidad depende del producto. Antes de contratar, revisa comisiones, requisitos de saldo, límites, medios de atención y formas de retirar o transferir. Elige a partir de lo que necesitas hacer, no solo de la apariencia de una tarjeta.
Cómo se estudia la inclusión financiera en México
La Encuesta Nacional de Inclusión Financiera 2024, realizada por INEGI en colaboración con la CNBV, estudia el acceso y uso de productos y servicios financieros.
Su enfoque incluye ahorro, crédito, seguros, retiro y canales de atención. Esa variedad ayuda a entender por qué no conviene resumir toda la inclusión financiera en el número de cuentas abiertas. Los resultados corresponden al año de la encuesta; no deben presentarse como una medición de 2026.
Qué aportan las herramientas digitales
Las herramientas digitales pueden reducir la necesidad de trasladarse para algunas operaciones y facilitar la consulta de información. También permiten comparar alternativas desde un mismo dispositivo.
Sin embargo, requieren conectividad, habilidades de uso y protección de los accesos. Si compartes un teléfono, cambia de manos o deja de funcionar, necesitas saber cómo recuperar tu cuenta por los canales oficiales.
Un ejemplo cotidiano
Imagina que recibes ingresos variables por trabajos independientes. Puedes registrar las transferencias que llegan, separar lo destinado a gastos y revisar lo disponible antes de comprar. La herramienta facilita el registro, pero el presupuesto sigue dependiendo de tus decisiones.
No necesitas contratar todos los productos al mismo tiempo. Empieza por una necesidad concreta y entiende sus condiciones antes de sumar otra.
Dónde entra APLAZO
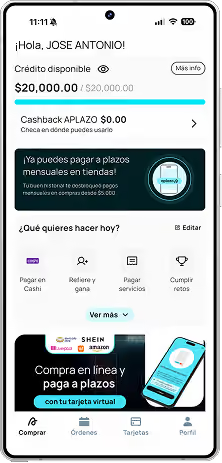
Además de una cuenta para recibir o guardar dinero, puedes necesitar flexibilidad al comprar. Ahí entra APLAZO: te permite distribuir el pago de compras elegibles sin necesitar una tarjeta de crédito. Es una alternativa útil para planear la adquisición de algo que necesitas, con las condiciones disponibles para tu operación.
Por ejemplo, si necesitas reemplazar una herramienta de uso diario, compara su precio y coloca los pagos propuestos en tu calendario. APLAZO puede acompañar esa compra; tu cuenta de ahorro cumple otra función. Conocer qué aporta cada herramienta te ayuda a aprovecharla mejor. Nuestra guía de BNPL explica cómo funciona este modelo.
Preguntas frecuentes
¿Bancarización significa tener tarjeta de crédito?
No. Puede comenzar con una cuenta bancaria y no exige contratar crédito.
¿Una app financiera siempre es un banco?
No. Verifica quién presta el servicio y qué tipo de producto contratas.
¿La inclusión financiera se mide solo con cuentas?
No. También considera otros productos y su acceso y uso, como crédito, seguros y ahorro para el retiro.
¿Qué reviso antes de abrir una cuenta?
Requisitos, costos, límites, formas de acceso y atención, además de si sirve para las operaciones que necesitas.